精细化工现状及发展趋势 以精细化工产品为核心视角
一、引言
精细化工是当今化学工业中最具活力、最具战略意义的领域之一。它区别于以大宗基础原料为主的通用化工,专注于生产具有特定功能、高附加值、小批量、多品种的精细化学品。从日常使用的化妆品、洗涤剂,到支撑高新技术产业的电子化学品、医药中间体、高性能材料助剂,精细化工产品无处不在,是衡量一个国家化学工业精细化率和技术水平的重要标志。
二、精细化工产品的定义与分类
精细化工产品通常指经过深度加工、技术密集度高、附加值大、作用专一的化学品。根据《精细化工产品分类》国家标准,其主要涵盖以下大类:
- 医药与农药中间体及原药:如抗生素中间体、高效低毒农药等。
- 电子化学品:包括光刻胶、高纯试剂、液晶材料、封装材料等。
- 表面活性剂与日用化学品:洗涤剂、乳化剂、personal care 用活性物等。
- 功能材料助剂:塑料助剂、橡胶助剂、纺织印染助剂、皮革化学品等。
- 香精香料与食品添加剂:合成香料、天然提取物、防腐剂、甜味剂等。
- 胶粘剂与涂料:专用胶黏剂、环保型涂料、UV固化材料等。
- 催化剂与特种聚合物:分子筛、茂金属催化剂、特种工程塑料等。
- 染料与颜料:高档有机颜料、活性染料、分散染料等。
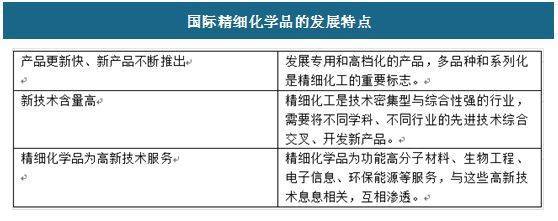
这些产品虽然产量相对较小,但品种繁多(全球已知精细化学品超过10万种),且更新换代快,对下游产业具有关键的引领和支撑作用。
三、精细化工行业现状及精细化工产品的市场特征
3.1 全球格局
全球精细化工市场长期由欧美日等发达国家和地区主导。巴斯夫、陶氏、杜邦、拜耳、三菱化学等跨国公司在高端电子化学品、医药中间体、特种助剂等领域占据绝对优势,凭借强大的研发能力和专利壁垒获取高额利润。全球精细化工产业呈现向亚太地区转移的趋势,中国、印度等新兴经济体迅速崛起。
3.2 中国精细化工产品发展现状
中国已成为全球最大的精细化工产品生产国和消费国之一,精细化率(精细化工产值占化学工业总产值的比重)从2000年的约30%提升至目前的约50%,但与发达国家60%–70%的水平仍有差距。主要特点如下:
- 产品结构不尽合理:中低端产品如传统染料、普通涂料、常规表面活性剂等产能过剩,同质化竞争严重;而高端电子化学品、高性能助剂、特种单体等仍大量依赖进口。例如,半导体光刻胶、高纯电子气体、高端聚酰亚胺等“卡脖子”产品自给率不足20%。
- 技术创新能力薄弱:多数企业研发投入占销售收入比例低于3%,而国际巨头通常超过5%–10%。核心专利、关键催化技术、分离纯化技术受制于人。
- 环保与安全压力大:精细化工生产流程长、副产物多、“三废”治理难度大。随着环保法规趋严,部分中小型企业被迫限产或关停,行业加速洗牌。
- 园区化、集群化发展:江苏、浙江、山东、广东等地形成了若干精细化工产业园,如南京江北新材料科技园、杭州湾上虞经开区、淄博齐鲁化工园,推动产品链上下游一体化。
- 出口结构优化:传统精细化工产品出口保持增长,同时锂电池电解液、光伏硅片用化学品、OLED材料等新兴产品出口比重上升。
3.3 代表性精细化工产品举例
- 医药中间体:中国是全球最大的医药中间体出口国,产品如6-APA、7-ACA、对氨基苯酚等。但在高活性API和新型靶向药物中间体上竞争力较弱。
- 电子化学品:显示用液晶材料国产化率已超50%,但光刻胶(尤其是ArF、EUV)仍几乎被JSR、信越、陶氏垄断。湿电子化学品中G4/G5级产品仍需进口。
- 表面活性剂:阴离子型(LAS)产能巨大,但非离子型(APG、AEO)和特种氟碳表面活性剂仍依赖进口。
- 塑料助剂:增塑剂、抗氧剂、光稳定剂等产量很大,但高效、无毒、复合化品种不足。
四、精细化工发展趋势
4.1 绿色化与可持续制造
产品端:开发环境友好型精细化工产品,如生物基表面活性剂、可降解塑料助剂、无卤阻燃剂、水性涂料]。
工艺端:推广催化加氢、膜分离、超临界萃取、微通道反应等清洁技术,减少“三废”。
4.2 高端化与自主可控
国家将新材料、电子化学品、高端医药中间体等列为重点攻关方向。未来国产精细化工产品必须从“量”向“质”转变,实现关键品种的自主供应。【例如】大硅片抛光液、高纯CMP材料、ArF光刻胶、OLED升华前材料等将成为投资热点。
4.3 智能化与数字化
通过AI辅助分子设计、高通量筛选、连续流工艺优化、数字孪生工厂等,缩短精细化工产品开发周期,提高生产安全性。头也不回的数字化改造正加速推进。
4.4 一体化与集群化
从单一产品生产转向“基础原料—中间体—精细产品”一体化,降低成本,增强抗风险能力。化工园区整合、产业链协同成为主流模式。
4.5 定制化与功能化
下游行业(如新能源、生物医药、柔性电子)对精细化工产品的要求日益多样。企业需提供定制化配方、功能化产品,从卖产品转向卖解决方案。
4.6 全球化与区域化并行
一方面,跨国公司在全球布局研发与市场;另一方面,疫情和地缘政治使得供应链需求自主可控加速,区域化供应(如“在中国为中国”、“在欧盟为欧盟”)逐渐凸显。
五、
精细化工产品是连接传统化工与高端制造的桥梁,是推动产业升级和科技创新的关键。中国精细化工行业规模已居世界前列,但结构性矛盾突出,高端供给不足。未来必须依靠技术创新,攻克关键精细化工产品的技术壁垒,推进绿色化、智能化、一体化发展,实现从精细化工“大国”向“强国”的跨越。在此进程中,每家企业都应找准自身定位——无论是专注某一细分产品做到极致,还是构建链条协同优势——共同书写精细化工高质量发展的新篇章。
如若转载,请注明出处:http://www.dejunchemicals.com/product/47.html
更新时间:2026-09-19 23:20:08